


Lo Starbucks deserto di Shanghai immagine della crisi dei consumi
Mentre le esportazioni cinesi salgono a doppia cifra di mese in mese, il consumatore medio è restio a spendere e, se può, risparmia. E nel mondo delle imprese, le pmi fornitrici dei grandi gruppi esportatori sono sotto pressione per il ritardo nei pagamenti. Per questo Pechino ha deciso di intervenire con nuove regole: la prima, il saldo a 60 giorni
16/09/2026 10:23
di Marco Leporati*
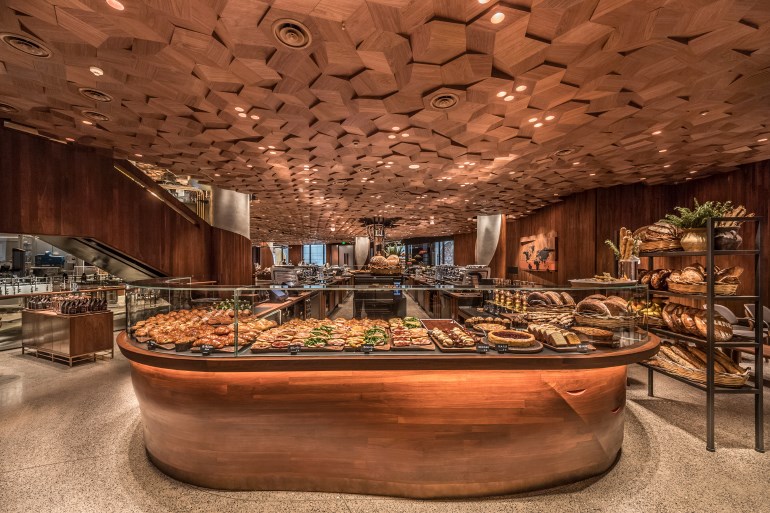
Alcuni giorni fa lo Starbucks, ubicato nella Shanghai Tower, edificio di oltre 600 metri di altezza, all’ora di pranzo era praticamente vuoto. Va tenuto presente che la torre più alta di Shanghai, insieme alle altre due del Financial District, ospita tra uffici, attività diverse e turisti attratti dall’osservatorio astronomico 40.000 persone al giorno.
Questo è uno dei risultati della teoria dei giochi, in questo caso domestici, concernente la regola a somma zero. Da un lato, infatti, Goldman Sachs ha previsto per le esportazioni dalla Cina un incremento della quota di mercato globale del 31% entro il 2035 rispetto al 18% di questo anno. Dall'altro l'immagine della più grande caffetteria-ristorante del mondo del marchio americano dice molto della voglia di spendere nella Cina di oggi.
Il report della banca americana riguarda 40 società mondiali in 11 settori: 21 di queste società sono cinesi definendole “latecomers” quali robotaxi, e-commerce, robots per chirurgia e altri analoghe.
Possiamo considerare questo rapporto come un di cui delle esportazioni totali della Cina che anche sulla base dei risultati di agosto continua ad adottare il modello dell’innovazione dirompente cioè quello di penetrare segmenti di parti basse dei mercati oppure mercati emergenti: per entrambi il prezzo gioca la quota di presenza.
Quanto stimato da Goldman Sachs non è altro che il prosieguo del trend ormai consolidato delle esportazioni cinesi che anche ad agosto hanno raggiunto il 28%di crescita, anno su anno.
La realtà è che, salvo il Sud Globale con i paesi raggruppati nei BRICS come torre di sorveglianza, sia il blocco europeo con qualche eccezione e quello americano continuano a mantenere, nel tavolo delle discussioni, l’esondazione di prodotti cinesi non tenendo conto che il sourcing di prodotti esportati non ha altre alternative geografiche con supply chains complete per l’approvvigionamento che non sia la Cina o paesi ad essa confinanti e gravitanti nella sua orbita.
D'altra parte questa situazione sta provocando diversi effetti negativi nella stessa Cina, come lascia intendere l'intervento del Governo centrale per regolamentare i pagamenti alle pmi da parte delle grandi società statali o dei conglomerati finanziari. L'obiettivo è di garantire alle imprese minori che rappresentano per buona parte il tessuto produttivo cinese, i saldi delle loro fatture entro 60 giorni dalla consegna delle merci.
Poiché molte fabbriche sono fornitori di grandi gruppi si crea il collo di bottiglia per quanto riguarda le transazioni dei crediti anche perché chi è il titolare delle esportazioni sono in prevalenza i grandi gruppi che incassano il tax refound doganale mentre le fabbriche devono sottostare all’attesa dei pagamenti.
“Negli anni recenti, abbiamo constatato che un grande numero di società per risparmiare sugli oneri finanziari e procurarsi un vantaggio competitivo hanno rafforzato la loro posizione dominante sul mercato ritardando i pagamenti ai fornitori”, ha fatto sapere Cao Yuanyuan, direttore dei mercati finanziari della People’s Bank of China, la banca centrale.
La spinta da parte dei grandi gruppi a convincere i fornitori ad accendere prestiti bancari ha avuto come conseguenza una crescita annuale mediamente del 20% a partire dal 2020, fra l’altro anno di inizio della pandemia.
Ora con le nuove linee guida dettate da Pechino, oltre alla regola dei 60 giornoi, i pagamenti dovranno essere effettuati con bonifico bancario e non utilizzando lo strumento del bank draft assimilabile alla nostra cambiale. In particolare le società quotate in borsa saranno soggette ad una rigorosa attività di vigilanza per monitorare le performance dei pagamenti.
Saranno anche previste penalità per chi reitera nell’inosservanza della nuova normativa. Infine le società che dimostreranno una best practice nella gestione dei pagamenti potranno beneficiare di un canale privilegiato qualora vogliano procedere all'emissione di obbligazioni per finanziarsi.
Questo è sicuramente un provvedimento che può creare serenità economica nelle aziende fornitrici che dovranno, cosi almeno spera il governo, riversare parte di questo beneficio nei confronti dei lavoratori soprattutto nella puntualità del pagamento degli stipendi e degli oneri contributivi.
Se vi sono queste garanzie si può pensare ad un incremento dei consumi su base volontaria e non sulle sollecitazioni temporanee di coupons visto che anche ad agosto gli stessi consumi non sono andati oltre a 0,4% su base annua con i prezzi al consumo fermi sempre nello stesso mese a 0,8% su base annua.
Il fatto invcontrovertibile è che il consumatore cinese sta scegliendo il value for money e i dati sui prezzi al consumo ne sono una conferma.Come lo è il dato sull'espansione dei community stores, a prezzi pi convenienti dei tradizionali supermarkets.
Lo Sturbucks poco frequentato non è un’eccezione ma è in linea con il comportamento dei consumatori: solo se vi sarà maggiore disponibilità finanziaria dovrebbe aumentare anche la propensione alla spesa e non solo al risparmio. (riproduzione riservata)
* corrispondente da Shanghai, dove vive e lavora da 30 anni
- La governance globale, Cina e Italia collaborino per migliorarla
- Cina, ancora consumi deboli e produzione in crescita in agosto
- La governance dell'Ai al centro del confronto tra Cina e Anthropic
- ICE rafforza il Made in Italy in Cina: nuova partnership con Poizon
- Torino, al Salone dell'auto protagoniste le novità dalla Cina
